Domain digitaler-signalprozessor.de kaufen?
Wir ziehen mit dem Projekt
digitaler-signalprozessor.de um.
Sind Sie am Kauf der Domain
digitaler-signalprozessor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitaler-signalprozessor.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
MacKenzie, Brian: Kraft, Schnelligkeit, AusdauerKraft, Schnelligkeit, Ausdauer , Die Revolution des Ausdauertrainings , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20160118, Produktform: Kartoniert, Autoren: MacKenzie, Brian~Cordoza, Glen, Seitenzahl/Blattzahl: 414, Keyword: Ausdauer; Ausdauertraining; CrossFit; Endurance; Fotos; Kraft; Laufen; Power; Radfahren; Schnelligkeit; Schwimmen; Speed; Trainer; Training, Fachschema: Ausdauer - Ausdauertraining~Radsport - Radrennen~Sport / Training~Training (körperlich)~Leichtathletik~Schwimmen~Sportschwimmen~Wassersport / Schwimmen~Sporttauchen~Tauchen~Wassersport / Tauchen~Wassersport - Wassersportler, Fachkategorie: Sport: Training und Coaching~Leichtathletik~Radsport/Radrennen~Schwimmen und Tauchen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, Länge: 279, Breite: 212, Höhe: 30, Gewicht: 1714, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 129824929,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was sind Einnahmen aus Vermietung und Verpachtung?
Einnahmen aus Vermietung und Verpachtung sind Einkünfte, die erzielt werden, wenn man eine Immobilie oder ein Grundstück an Dritte vermietet oder verpachtet. Diese Einnahmen können beispielsweise durch die Vermietung einer Wohnung, eines Hauses, eines Büros oder eines Geschäftslokals erzielt werden. Sie zählen zu den Einkünften aus nichtselbständiger Arbeit und müssen in der Steuererklärung angegeben werden. Dabei können auch bestimmte Ausgaben wie Instandhaltungskosten oder Werbungskosten von den Einnahmen abgezogen werden, um die steuerliche Belastung zu verringern. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
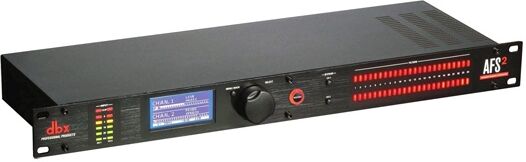
DBX Professional DBX AFS2 Digital SignalprozessorDBX AFS2 Digital Signalprozessor Mit dem AFS2 werden Rückkopplungen wirkungsvoll unterdrückt, ohne dabei den Klang zu verändern. Bei Konzerten und Live-Produktionen ist er ein unverzichtbares Hilfsmittel. Der AFS2 hat einen äußerst schnellen Algorithmus zur Erkennung von Rückkopplungen. Treten Rückkopplungen auf, greift der Algorithmus korrigierend ein. Extrem schmale Notch-Filter werden gesetzt (bis zu 1/80 einer Oktave) und so unerwünschte Feedback-Frequenzen entfernt. Da nur ein Bruchteil des Frequenzspektrums bearbeitet wird, ist eine Veränderung des Klangs kaum hörbar. Der AFS2 arbeitet in zwei Betriebsarten: Im Fixed-Modus werden für Frequenzen, die Feedback verursachen, Filter gesetzt. Einmal zugeordnet, bleiben die Einstellungen erhalten und werden gespeichert. Für Gesang und Musik gibt es entsprechende Presets. Im Live-Modus wird das Audio-Signal in Echtzeit analysiert, Rückkopplungen erkannt und entfernt. Besonders bei Konzerten und Präsentationen ist dieser Modus hilfreich. Wenn beispielsweise Sänger ihre Position ändern, tauchen ständig neue Feedback-Frequenzen auf. Alle Filterzuordnungen werden laufend aktualisiert und nicht mehr benötigte über die Filter Lift-Funktion automatisch entfernt. Die Bedienung des AFS2 ist sehr benutzerfreundlich. Sie erfolgt über Taster und einen komfortablen Drehregler. Alle Einstellungen werden im LCD-Display angezeigt. In wenigen Schritten lässt sich mit der Wizard-Funktion das Gerät konfigurieren. Der AFS2 kann aber auch vollständig manuell eingestellt werden. Features Äußerst schneller Algorithmus zur Erkennung von Rückkopplungen Extrem schmale Notch-Filter entfernen einen Bruchteil des Frequenzspektrums, so dass eine Veränderung des Klangs kaum hörbar ist 24 programmierbare Filter pro Kanal Übersichtliche Anzeige der gesetzten Notch-Filter - 24 LEDs pro Kanal Einfache Bedienung und Setup-Assistent zum Einstellen des Geräts Technische Daten Number of Inputs: 2 Input Connectors: Female XLR and 1/4” TRS Input Type: Electronically balanced/unbalanced, RF filtered Input Impedance: Balanced 50kΩ, Unbalanced 25kΩ Max input line level: +20 dBu CMRR: > 40dB, typically >55dB @ 1kHz Number of Outputs: 2 Output Connectors: Male XLR and 1/4” TRS Output Type: Electronically balanced/unbalanced, RF filtered Output Impedance: Balanced >120 Ω, Unbalanced >60 Ω Max Output Level: +20 dBu A/D Converter: dbx Type IV™ Conversion System A/D Dynamic Range: >113 dB A-weighted, >110 dB unweighted, 22kHz BW Type IV Dynamic Range: >119 dB, A-weighted, 22kHz BW; >117 dB, unweighted, 22kHz BW A/D Conversion: 24-bit Sample Rate: 48kHz D/A Dynamic Range: 112 dB A-weighted, 109 dB unweighted D/A Conversion: 24-bit Dynamic Range: 109 dB A-weighted, 106 dB unweighted, 22kHz BW THD+Noise: 0.003% typical at +4 dBu, 1 kHz Frequency Response: 20Hz – 20kHz, +/- 0.5dB Interchannel Crosstalk: >80 dB typical Crosstalk input to output: >80 dB Operating Voltage: 100-120VAC 50/60 Hz - EU: 220-240 VAC 50/60 Hz Power Consumption: 9 W Dimensions:...398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MacKenzie, Brian: Kraft, Schnelligkeit, AusdauerKraft, Schnelligkeit, Ausdauer , Die Revolution des Ausdauertrainings , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20160118, Produktform: Kartoniert, Autoren: MacKenzie, Brian~Cordoza, Glen, Seitenzahl/Blattzahl: 414, Keyword: Ausdauer; Ausdauertraining; CrossFit; Endurance; Fotos; Kraft; Laufen; Power; Radfahren; Schnelligkeit; Schwimmen; Speed; Trainer; Training, Fachschema: Ausdauer - Ausdauertraining~Radsport - Radrennen~Sport / Training~Training (körperlich)~Leichtathletik~Schwimmen~Sportschwimmen~Wassersport / Schwimmen~Sporttauchen~Tauchen~Wassersport / Tauchen~Wassersport - Wassersportler, Fachkategorie: Sport: Training und Coaching~Leichtathletik~Radsport/Radrennen~Schwimmen und Tauchen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, Länge: 279, Breite: 212, Höhe: 30, Gewicht: 1714, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 129824929,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was sind Einnahmen aus Vermietung und Verpachtung?
Einnahmen aus Vermietung und Verpachtung sind Einkünfte, die erzielt werden, wenn man eine Immobilie oder ein Grundstück an Dritte vermietet oder verpachtet. Diese Einnahmen können beispielsweise durch die Vermietung einer Wohnung, eines Hauses, eines Büros oder eines Geschäftslokals erzielt werden. Sie zählen zu den Einkünften aus nichtselbständiger Arbeit und müssen in der Steuererklärung angegeben werden. Dabei können auch bestimmte Ausgaben wie Instandhaltungskosten oder Werbungskosten von den Einnahmen abgezogen werden, um die steuerliche Belastung zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.