Domain digitaler-signalprozessor.de kaufen?
Wir ziehen mit dem Projekt
digitaler-signalprozessor.de um.
Sind Sie am Kauf der Domain
digitaler-signalprozessor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitaler-signalprozessor.de kaufen?
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
Welche Bank unterstützt Echtzeit Überweisung?
Die Echtzeit-Überweisung wird von verschiedenen Banken in Deutschland unterstützt. Einige der Banken, die Echtzeit-Überweisungen anbieten, sind beispielsweise die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Mit der Echtzeit-Überweisung können Kunden innerhalb weniger Sekunden Geld von ihrem Konto auf ein anderes Konto überweisen. Dieser Service ermöglicht es, dass Überweisungen auch außerhalb der üblichen Bankgeschäftszeiten sofort ausgeführt werden können. Kunden sollten jedoch beachten, dass für Echtzeit-Überweisungen in der Regel zusätzliche Gebühren anfallen können. **

Ähnliche Suchbegriffe für Bank-to-Bank
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ChoeTech PD22.5W Digital Power bank 30000mAhPowerbank 30000 mAh - Gesamtleistung: 22,5 W, 3 Ausgänge: 2× USB-A, 1× USB-C, max. Ausgangsstrom: 3 A, max. Ausgangsspannung: 12 V, Schnellladetyp: USB Power Delivery, LED-Statusanzeige, mit Display, Eingang: USB-C, Kabel mit USB-C Anschluss, Gewicht: 607 g Die leistungsstarke 30 000 mAh Powerbank von Choetech ist eine gute Wahl für alle, die auf Reisen, bei der Arbeit oder am Wochenende eine zuverlässige Energieversorgung benötigen. Sie bietet schnelles30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
-
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **
-
In der Bank oder bei der Bank?
Beide Formulierungen sind korrekt, können jedoch je nach Kontext unterschiedliche Bedeutungen haben. "In der Bank" bezieht sich auf den physischen Ort, an dem die Bankgeschäfte stattfinden, während "bei der Bank" sich auf die Zugehörigkeit oder Beschäftigung bei einer bestimmten Bank bezieht. **
Wie viel kostet Echtzeit Überweisung Deutsche Bank?
Die Kosten für Echtzeitüberweisungen bei der Deutschen Bank können je nach Kontomodell und Vertragsbedingungen variieren. In der Regel fallen für Echtzeitüberweisungen bei der Deutschen Bank Gebühren an, die sich zwischen 0,50 Euro und 2,50 Euro bewegen können. Es ist ratsam, sich direkt bei der Deutschen Bank über die genauen Kosten für Echtzeitüberweisungen zu informieren, da diese von verschiedenen Faktoren abhängen. Es kann auch sein, dass bestimmte Kontomodelle oder Aktionen kostenlose Echtzeitüberweisungen beinhalten. **
Was kostet eine Echtzeit Überweisung Deutsche Bank?
Eine Echtzeitüberweisung bei der Deutschen Bank kostet in der Regel zwischen 1,50 Euro und 3 Euro pro Transaktion. Die genaue Gebühr hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontomodell des Kunden oder dem Überweisungsbetrag. Es ist ratsam, sich vor einer Echtzeitüberweisung bei der Deutschen Bank über die aktuellen Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Generell bieten viele Banken mittlerweile auch kostenlose Echtzeitüberweisungen an, daher lohnt es sich, verschiedene Angebote zu vergleichen. **
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
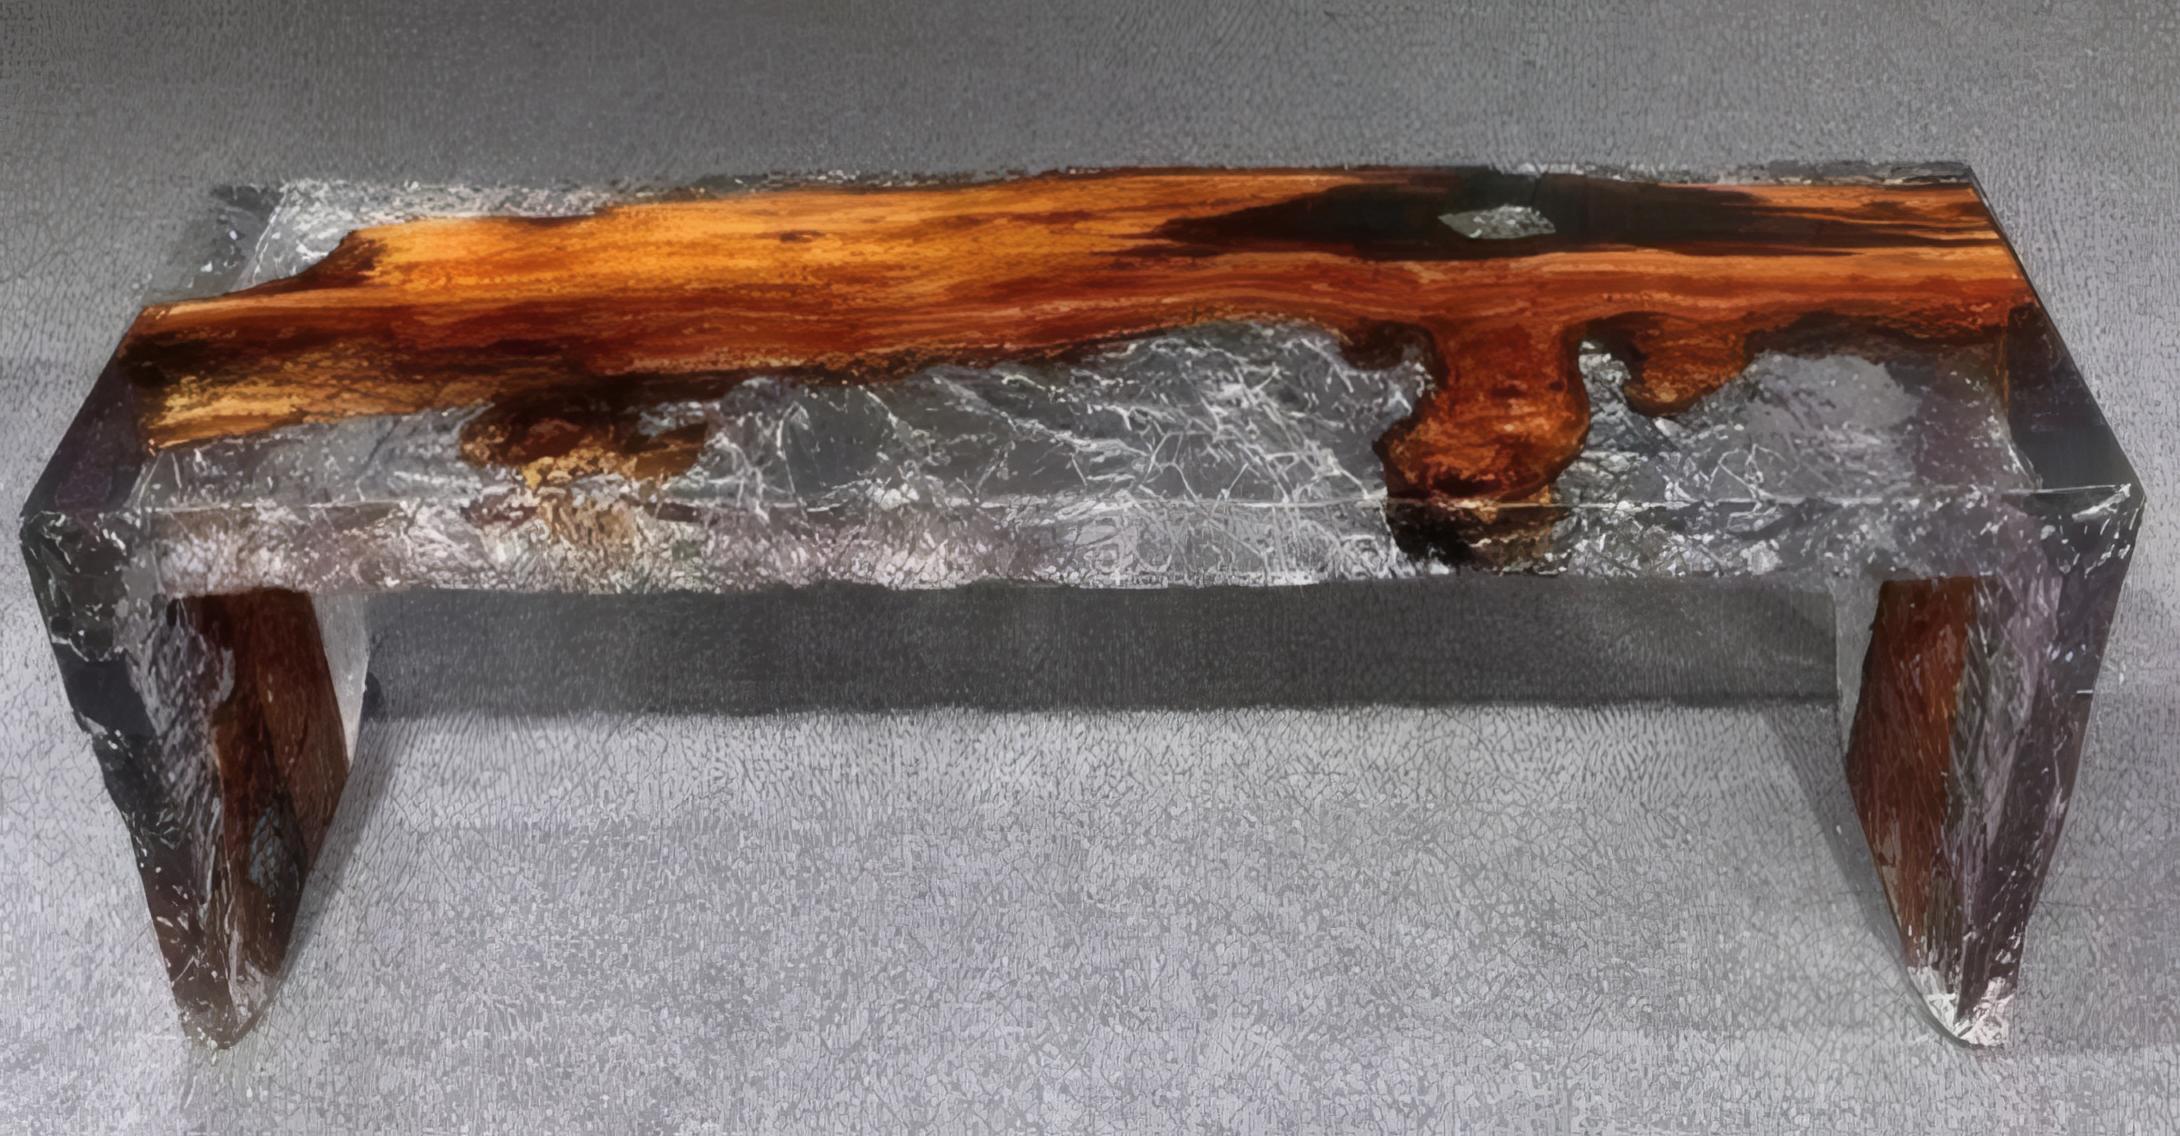
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankBank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
-
Welche Bank unterstützt Echtzeit Überweisung?
Die Echtzeit-Überweisung wird von verschiedenen Banken in Deutschland unterstützt. Einige der Banken, die Echtzeit-Überweisungen anbieten, sind beispielsweise die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Mit der Echtzeit-Überweisung können Kunden innerhalb weniger Sekunden Geld von ihrem Konto auf ein anderes Konto überweisen. Dieser Service ermöglicht es, dass Überweisungen auch außerhalb der üblichen Bankgeschäftszeiten sofort ausgeführt werden können. Kunden sollten jedoch beachten, dass für Echtzeit-Überweisungen in der Regel zusätzliche Gebühren anfallen können. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
Ähnliche Suchbegriffe für Bank-to-Bank
-
ChoeTech PD22.5W Digital Power bank 30000mAhPowerbank 30000 mAh - Gesamtleistung: 22,5 W, 3 Ausgänge: 2× USB-A, 1× USB-C, max. Ausgangsstrom: 3 A, max. Ausgangsspannung: 12 V, Schnellladetyp: USB Power Delivery, LED-Statusanzeige, mit Display, Eingang: USB-C, Kabel mit USB-C Anschluss, Gewicht: 607 g Die leistungsstarke 30 000 mAh Powerbank von Choetech ist eine gute Wahl für alle, die auf Reisen, bei der Arbeit oder am Wochenende eine zuverlässige Energieversorgung benötigen. Sie bietet schnelles30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ChoeTech PD22.5W Digital Power Bank 40000mAhPowerbank 40000 mAh - Gesamtleistung: 22,5 W, 3 Ausgänge: 2× USB-A, 1× USB-C, max. Ausgangsstrom: 3 A, max. Ausgangsspannung: 12 V, Schnellladetyp: USB Power Delivery, mit Display, Eingang: USB-C, Kabel mit USB-C Anschluss, Gewicht: 800 g Die leistungsstarke Powerbank Choetech mit einer Kapazität von 40.000 mAh ist die ideale Wahl für alle, die eine zuverlässige Energiequelle für unterwegs, für die Arbeit oder für ein Wochenende fernab38,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **
-
In der Bank oder bei der Bank?
Beide Formulierungen sind korrekt, können jedoch je nach Kontext unterschiedliche Bedeutungen haben. "In der Bank" bezieht sich auf den physischen Ort, an dem die Bankgeschäfte stattfinden, während "bei der Bank" sich auf die Zugehörigkeit oder Beschäftigung bei einer bestimmten Bank bezieht. **
-
Wie viel kostet Echtzeit Überweisung Deutsche Bank?
Die Kosten für Echtzeitüberweisungen bei der Deutschen Bank können je nach Kontomodell und Vertragsbedingungen variieren. In der Regel fallen für Echtzeitüberweisungen bei der Deutschen Bank Gebühren an, die sich zwischen 0,50 Euro und 2,50 Euro bewegen können. Es ist ratsam, sich direkt bei der Deutschen Bank über die genauen Kosten für Echtzeitüberweisungen zu informieren, da diese von verschiedenen Faktoren abhängen. Es kann auch sein, dass bestimmte Kontomodelle oder Aktionen kostenlose Echtzeitüberweisungen beinhalten. **
-
Was kostet eine Echtzeit Überweisung Deutsche Bank?
Eine Echtzeitüberweisung bei der Deutschen Bank kostet in der Regel zwischen 1,50 Euro und 3 Euro pro Transaktion. Die genaue Gebühr hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontomodell des Kunden oder dem Überweisungsbetrag. Es ist ratsam, sich vor einer Echtzeitüberweisung bei der Deutschen Bank über die aktuellen Gebühren zu informieren, um unangenehme Überraschungen zu vermeiden. Generell bieten viele Banken mittlerweile auch kostenlose Echtzeitüberweisungen an, daher lohnt es sich, verschiedene Angebote zu vergleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.